2026年巴塞尔艺术展与瑞银全球收藏市场调查报告
温钦画廊 / 2026-10-10
近日,Art Basel发布了最新一期的《2026年巴塞尔艺术展与瑞银全球收藏调查》,调查显示,Z世代(约95后)的影响力日益增强,成为艺术支出最高的世代;与此同时,藏家也越来越多地借助人工智能(AI)和数字工具获取收藏建议。
同时它还揭示了全球艺术收藏在发生的一些变化:年轻藏家进入市场的方式不同了,购买前的研究更加深入,艺术交易渠道更加多元。藏家的收藏观念也在发生变化,相较于公开展示和外界认可,他们越来越重视个人兴趣、作品的稀缺性,以及收藏过程中的隐私。
报告基于美国、英国、中国内地、中国香港、法国、澳大利亚、德国、日本、巴西和新加坡10个市场的3,100名高净值人士(HNWIs)调查,重点考察他们的艺术购买、收藏兴趣、交易渠道及未来预期。
这份调查由 Arts Economics 创始人 Clare McAndrew 博士撰写,它是理解高净值藏家行为的重要参考,但需要注意:调查对象是高净值人士中活跃于艺术市场的群体,并不等同于全部艺术消费者,也不能直接代表全球艺术品交易的实际总额。
#01 Z世代成为高消费藏家,但艺术市场不能认定已经年轻化
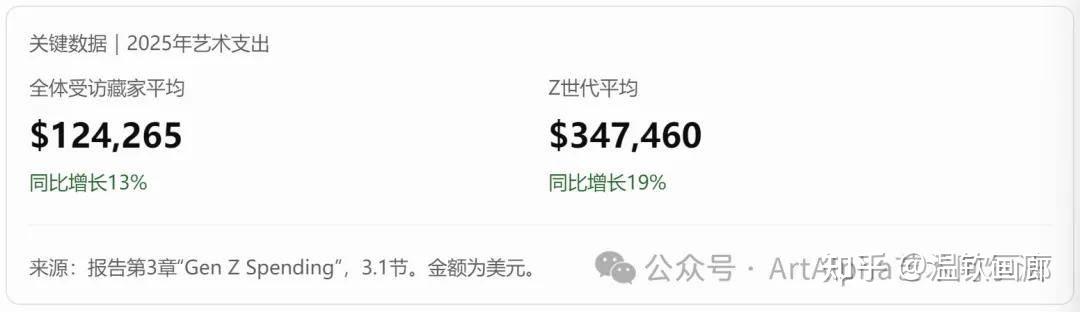
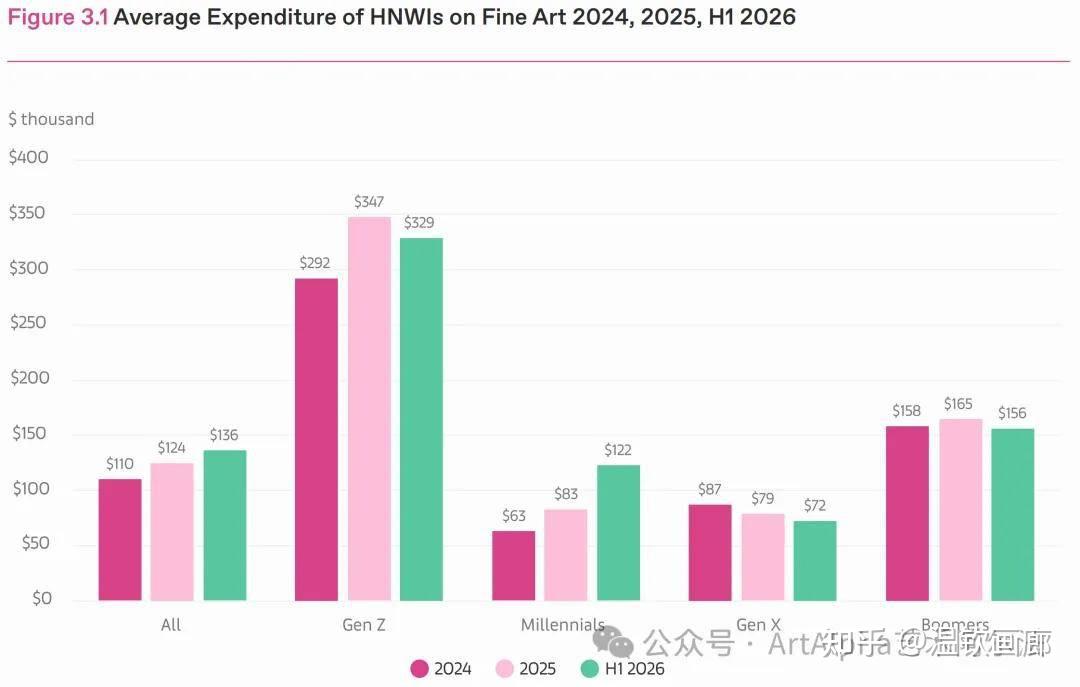
报告最受关注的发现,是Z世代(通常指1997—2012年出生者;本报告具体分组以报告定义为准)在艺术支出上的突出表现。调查显示,他们在2025年和2026年上半年均是受访群体中艺术支出最高的世代。
这个结果说明:
第一,年轻藏家正在成为高端市场不可忽视的力量。 Z世代受访者中,2026年上半年艺术支出超过100万美元的比例为13%,高于全体受访者的3%。在2025年及2026年上半年购买过单件超过100万美元作品的藏家中,Z世代也占据接近一半。
不过,这里必须区分两个概念:一是某位藏家在一段时间内的艺术总支出,二是其购买的单件作品价格。报告显示,购买单件超过100万美元作品的藏家只占调查对象的1%。因此,Z世代的高平均支出并不意味着年轻藏家普遍进入了百万美元作品市场。
2024年、2025年及2026年上半年高净值人士的纯艺术品平均支出
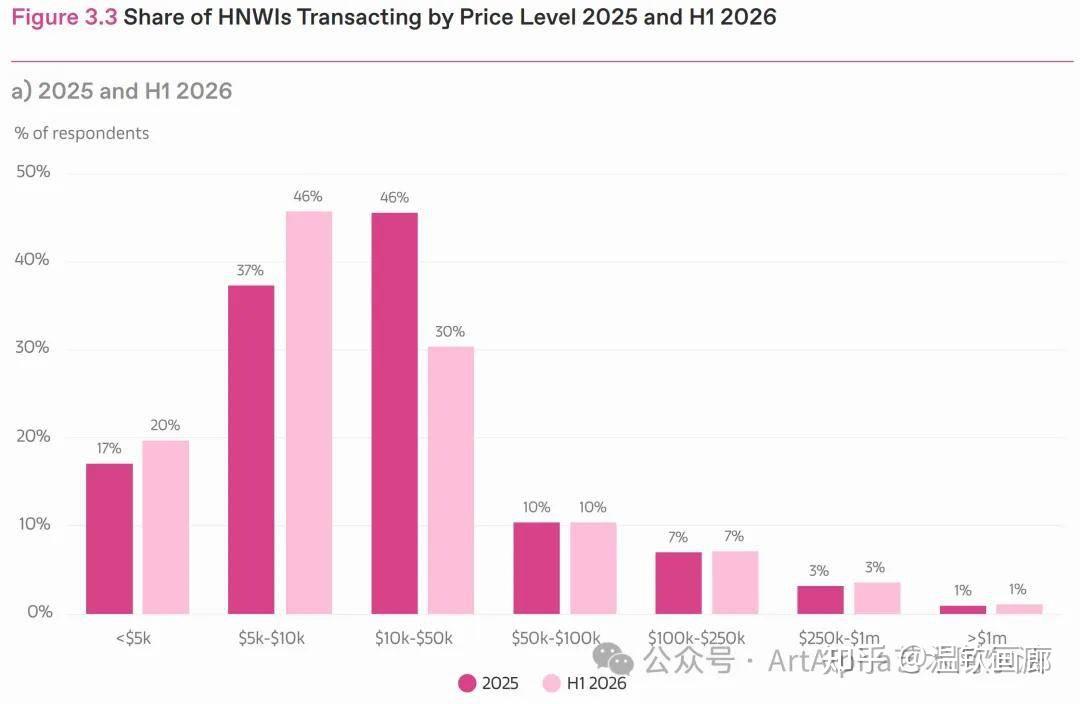
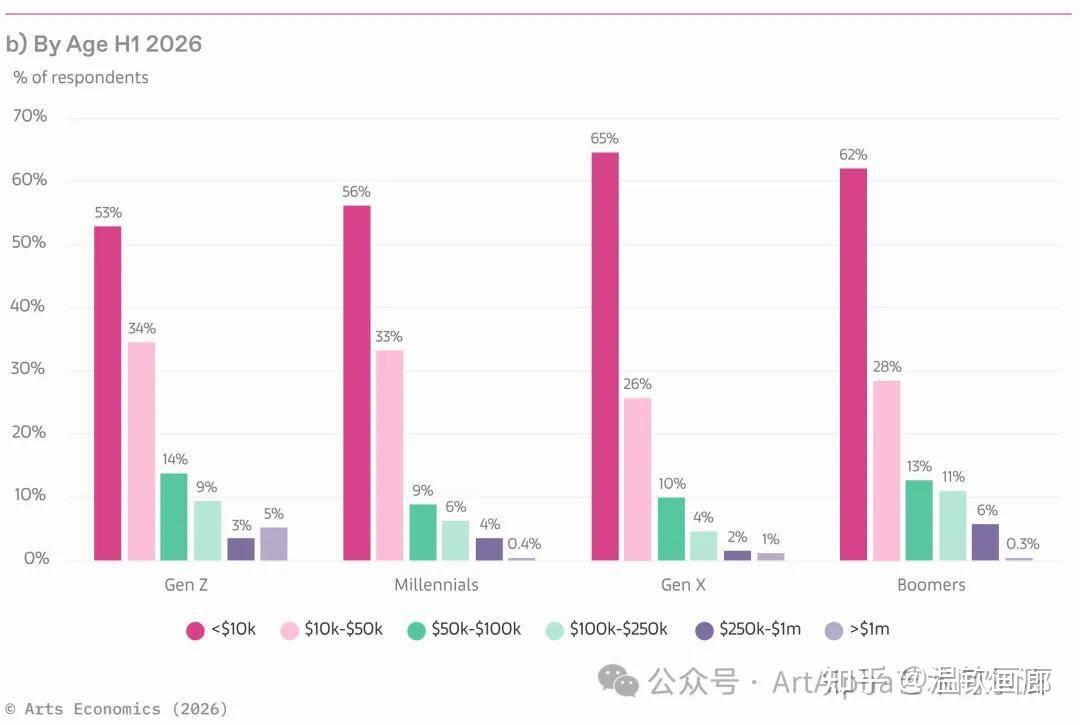
第二,平均数很高,不代表大多数藏家都在高消费。 2026年上半年,77%的受访高净值藏家艺术总支出低于5万美元,84%低于10万美元。这意味着,少数高额支出会显著影响整体平均值。
2025年及2026年上半年按价格区间交易的高净值人士占比
从市场角度看,Z世代正在形成一批具有相当购买力的活跃藏家,但这并不足以证明整个市场的主力买家已经完成代际更替。对于画廊、艺博会拍卖行而言,年轻藏家的重要性在提升,如何持续建立关系、培育购买习惯,比单纯追逐年龄标签更重要。
报告还显示,中国内地藏家购藏意愿在所有受访市场中最高,53%计划在未来一年购入艺术品,这一数字在新加坡为48%,日本为41%。
#02 藏家更依赖自主研究,但购买新艺术家的意愿下降
藏家花更多时间了解作品和艺术家,但并没有因此变得更愿意冒险。
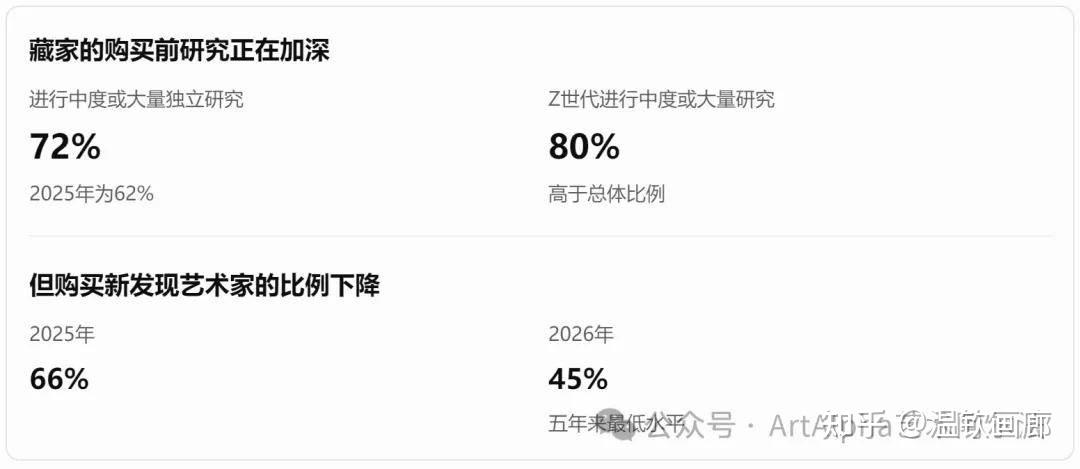
2025年,66%的受访藏家表示购买过此前新发现的艺术家的作品;到2026年,这一比例下降至45%。这不能直接证明所有市场都在转向成熟艺术家,但至少表明,在这批受访藏家中,研究活动的增加与尝试新艺术家的意愿并未同步增长。
这背后可能涉及几种因素:市场不确定性提高了藏家对购买风险的敏感度;充分研究之后,藏家可能更倾向于选择熟悉的艺术家;而作品的来源、价格和市场记录,也可能在决策中发挥更大作用。
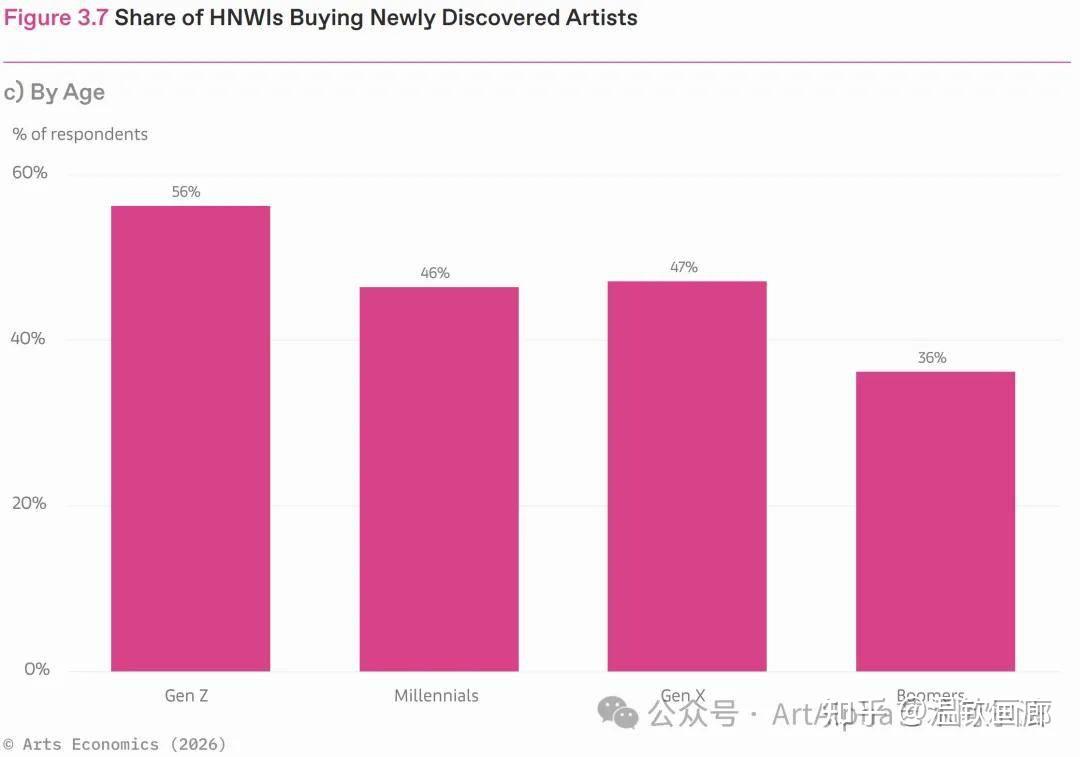
代际差异同样值得关注。2026年,56%的Z世代受访者购买过新发现艺术家的作品,婴儿潮一代则为36%;女性的比例为49%,男性为43%。年轻藏家和女性整体上仍然更愿意尝试新的艺术家,但这种开放性并不意味着他们会无条件承担风险。
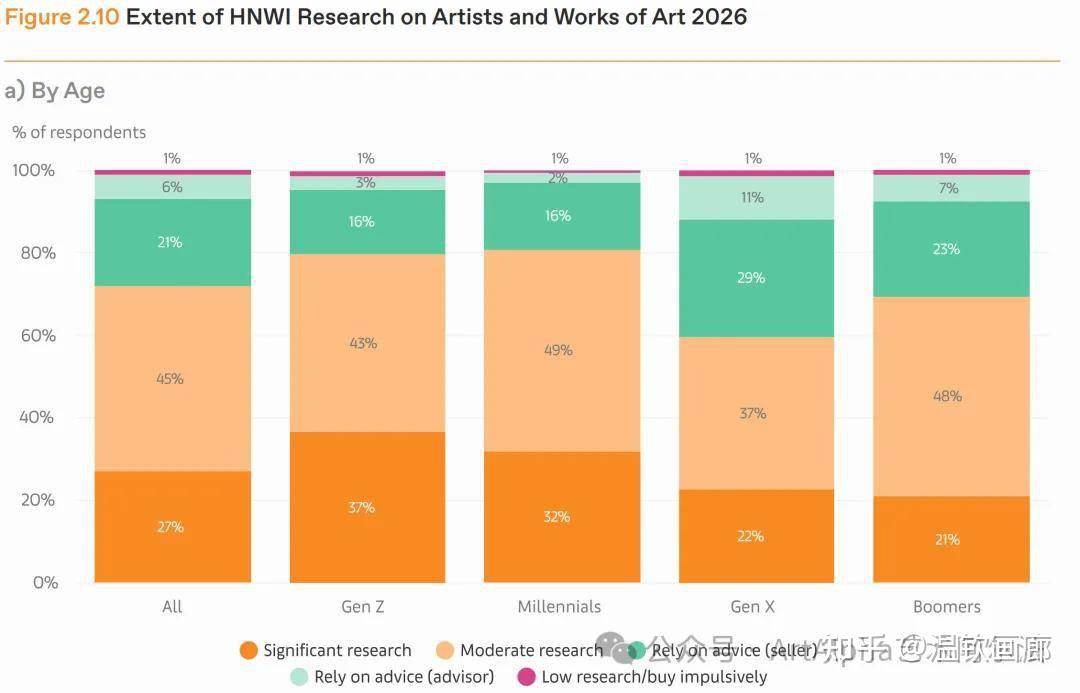
2026年高净值人士对艺术家及艺术作品的研究程度
购买新近发现艺术家作品的高净值人士占比
对于画廊而言,这组数据提示:新艺术家的机会仍然存在,但仅仅依靠展览曝光、社交媒体传播或艺术家的新鲜感,未必能够转化为购买。作品质量、艺术家发展路径、可靠的来源信息,以及与藏家建立长期信任,都可能变得更重要。
#03 AI进入收藏决策,但藏家并未放弃传统信息渠道
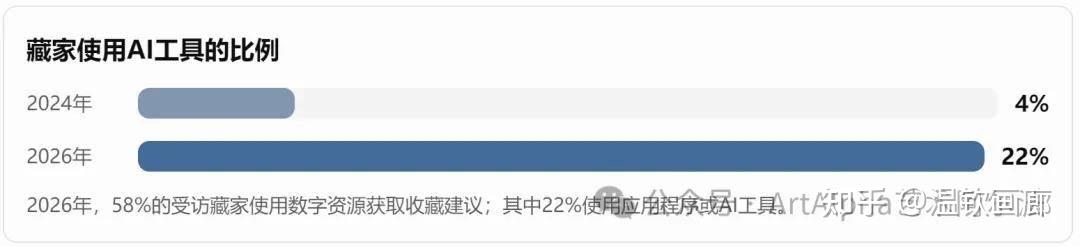
藏家对收藏品的研究行为整体深化:72%在购藏前进行自主研究,较2025年上升10个百分点,Z世代达80%。在外部建议来源中,58%使用数字资源,其中线上出版物与媒体占27%,而APP或AI工具的使用率从2024年的4%跃升至22%
AI是本年度报告中另一个重要主题。
从4%上升至22%,说明AI工具在藏家研究过程中的使用已经明显增加。不过,AI尚未取代艺术行业既有的信息来源。
受访者使用的外部建议来源包括拍卖行专家(31%)、艺术顾问(30%)、艺术家(29%)和画廊(27%);数字资源中,艺术媒体和网络出版物占重要位置。
中国内地、中国香港及新加坡的藏家是全球最重视研究与专业建议的群体之一。
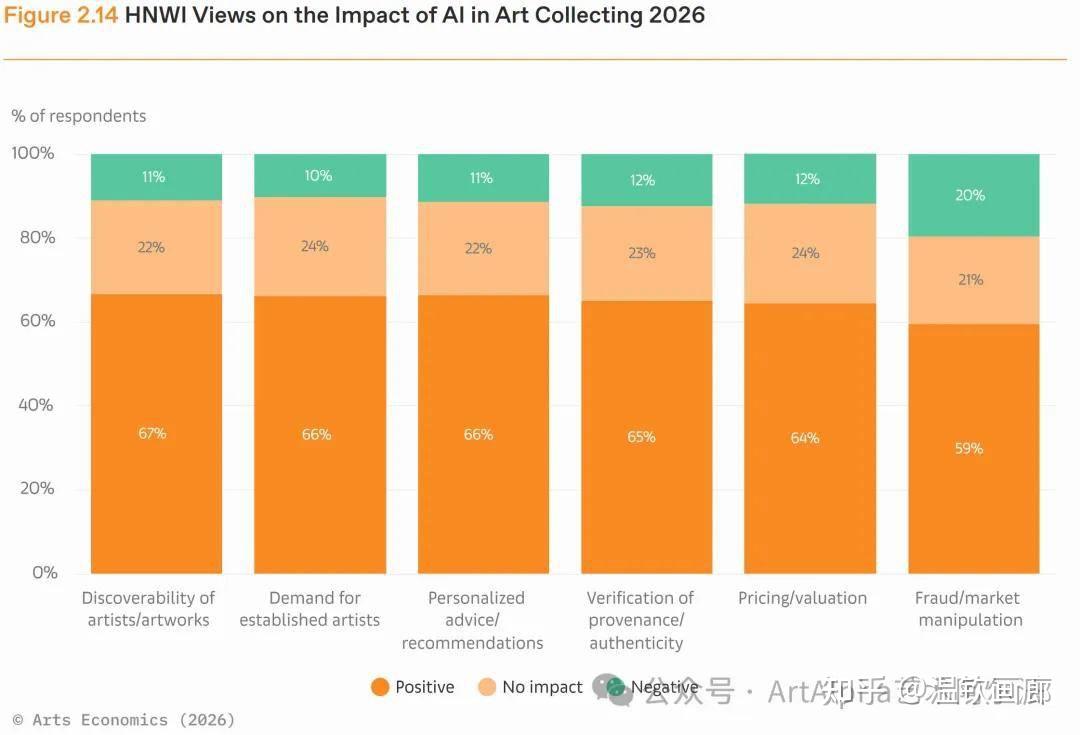
受访藏家对AI的潜在作用也相对乐观:67%认为AI能够帮助发现艺术家与作品,66%认可其个性化建议能力,65%看好其在来源及真伪核验方面的潜力,64%看好其在价格分析和估值方面的作用。
但这并不意味着AI可以独立判断作品的真实性或合理价格。艺术品的来源档案、展览记录、专家意见和交易历史仍然需要核实。报告同时指出,藏家担心AI可能加剧欺诈、伪造及市场操纵问题。
2026年高净值人士对AI在艺术收藏中所发挥作用的看法
对于艺术行业来说,AI更值得被理解为一种正在普及的研究工具:它可能帮助藏家扩大信息搜索范围、比较不同艺术家和作品,却不能自动取代专业判断。画廊和拍卖行未来面对的藏家,可能会在咨询专家之前就完成更多自主调查,甚至对作品资料、价格依据和交易条件提出更具体的问题。
#04 画廊仍是核心渠道,但艺术家直销与线上交易继续扩大
报告显示,藏家的购买路径正在变得更加多元,但传统画廊关系并没有失去重要性。
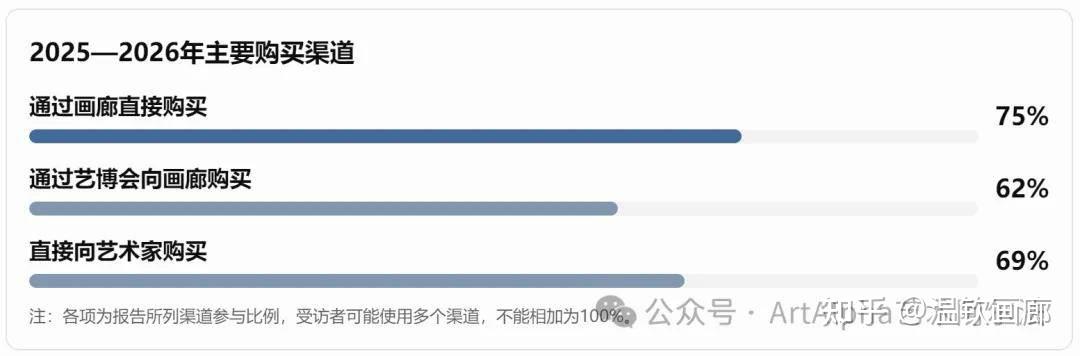
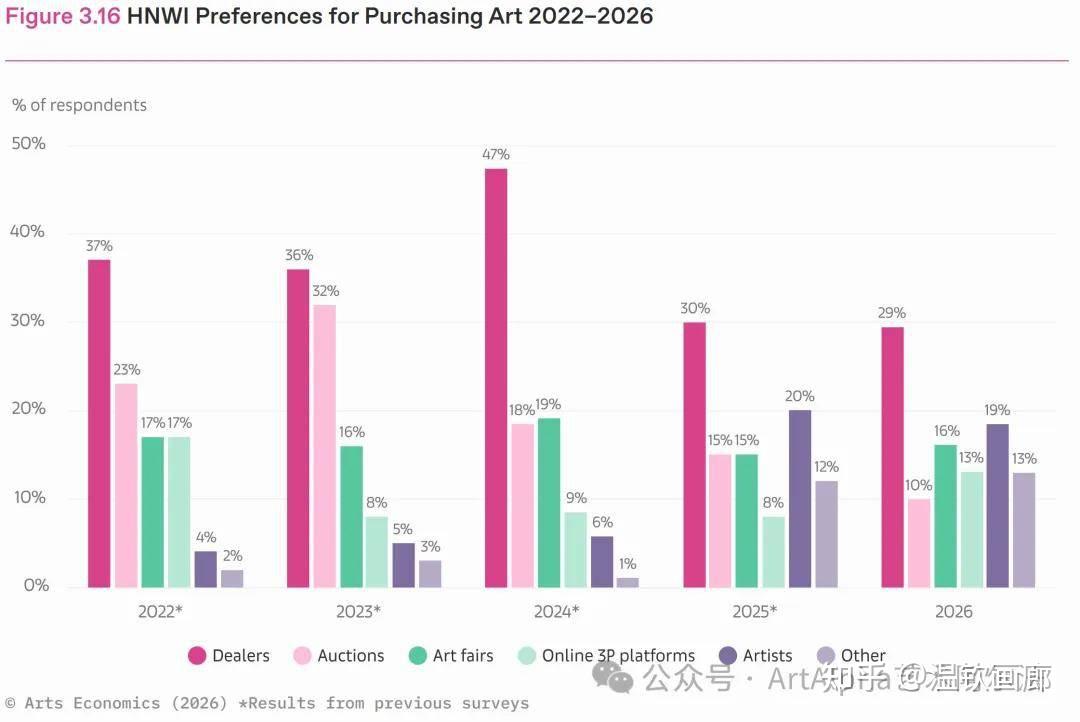
87%的受访藏家在2025年至2026年期间曾通过某种形式的画廊渠道购买作品,其中包括直接向画廊购买以及在艺博会上向画廊购买。按支出金额计算,直接通过画廊的交易占27%,若将艺博会交易纳入,画廊渠道合计占42%。
与此同时,直接向艺术家购买的比例同比增加6个百分点,达到69%,是2024年水平的两倍以上。常见形式包括艺术家工作室购买(48%)、委托创作(40%)和通过Instagram购买(38%)。
需要强调的是,这些数字反映的是受访藏家是否使用过某种渠道,而不是各渠道的市场份额。不能据此说艺术家直销已超过画廊,也不能把69%理解为艺术家直销占艺术品销售额的69%。
2022—2026年高净值人士的艺术品购买偏好
报告还发现,在偏好通过画廊购买的藏家中,约三分之二更倾向于通过网站、电话、电子邮件或Instagram完成交易,而非亲自前往画廊空间。
这说明画廊的价值并不只在于实体空间和展览。藏家仍然需要专业筛选、艺术家关系和可信任的交易服务,但接触作品、沟通和成交可以发生在更多线上及线下场景。
对于艺博会而言,画廊依然是核心参与者;对于艺术家而言,直接销售的增长提供了新的接触藏家的机会;对于拍卖行而言,则意味着必须在价格透明、服务效率和藏家关系方面持续竞争。
#05 收藏兴趣正在跨越门类,但绘画仍然是主要入口
本年度报告还首次专门讨论高净值藏家如何开始建立收藏,这部分对理解年轻藏家的培养路径尤其有价值。
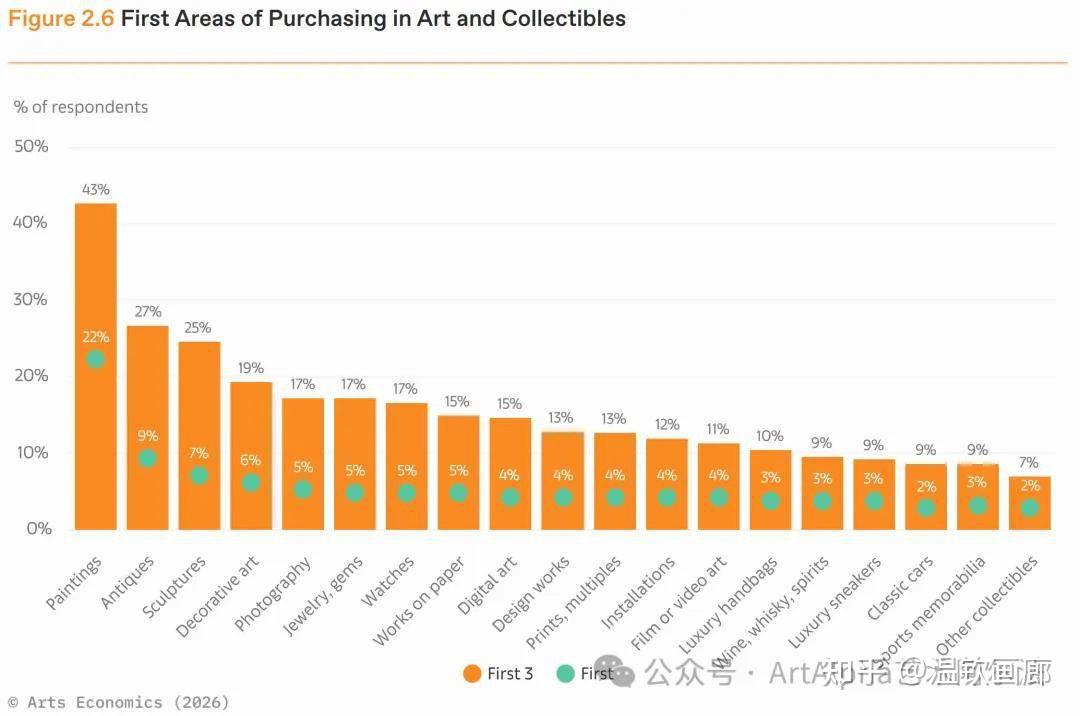
报告发现,43%的受访藏家将绘画列为最初三类购买领域之一,雕塑为25%,摄影为17%,纸本作品和数字艺术均为15%。在收藏品类别中,古董是常见的入门领域之一,占27%。
艺术品及收藏品购买的首选类别
家庭影响是最常见的收藏起点:28%的受访者将家庭列为主要影响因素,Z世代的比例更达到40%。此外,参观博物馆、画廊和艺博会等文化活动占22%;金融兴趣、朋友或同伴影响、网络发现等也发挥一定作用。
这些数据说明,收藏行为并非完全由投资回报驱动。家庭环境、文化经验和持续接触艺术的机会,都是形成收藏兴趣的重要因素。值得注意的是,虽然奢侈品、珠宝和其他收藏品在高净值人士的消费中占有相当比重,但报告并未发现它们普遍成为进入艺术收藏的第一步。
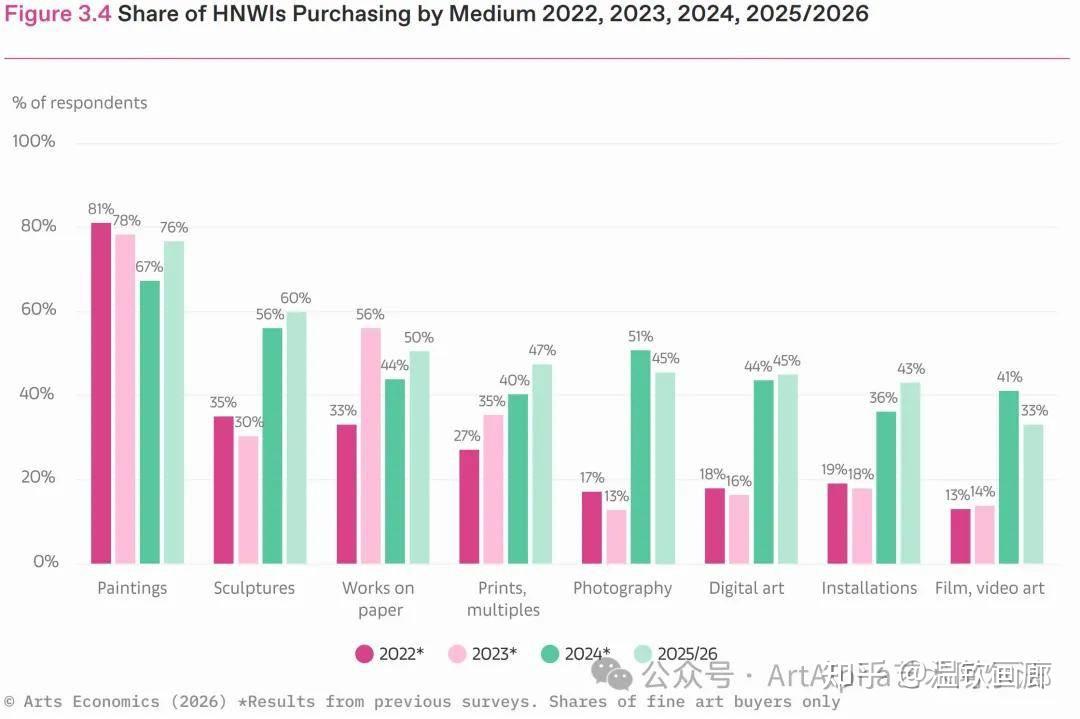
2022年、2023年、2024年及2025—2026年按艺术媒介划分的高净值人士购买比例
从整体支出结构来看,2026年上半年,纯艺术占艺术与收藏总支出的33%,装饰艺术入后,纯艺术与装饰艺术合计占55%,高于2025年的49%。其余45%分布于其他收藏品类别,包括古董(9%)、珠宝与宝石(8%)和设计作品(6%)。
这意味着跨类别收藏值得重视,但传统艺术媒介仍然是收藏体系的重要基础。
#06 女性藏家:更广泛的的收藏与探索意愿
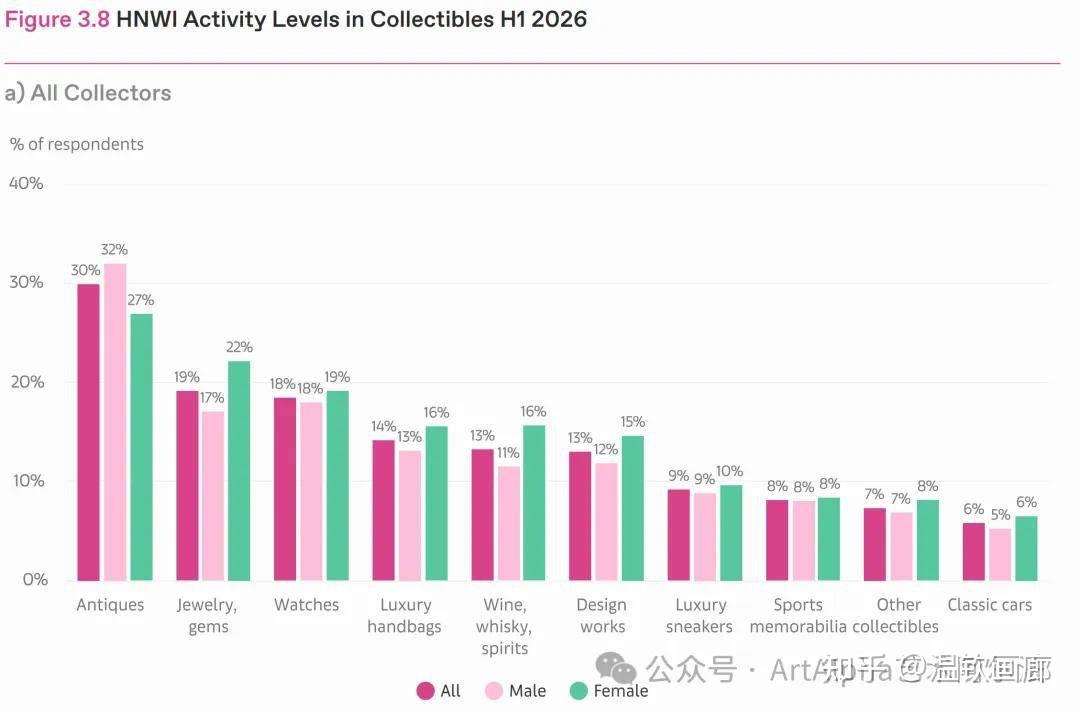
报告显示,女性高净值藏家的收藏涉及更广泛的艺术媒介,在多数媒介中的参与度均高于男性。绘画仍是最普遍的收藏门类,84%的女性藏家拥有绘画作品,男性为73%;在数字艺术方面,女性藏家的参与比例也更高,达到59%,男性为51%。
在购买价格和收藏构成上,男性更倾向于以较少的媒介进行收藏,并购买价格更高的作品。报告显示,男性藏家中有13%曾购买价格超过10万美元的作品,女性为7%。
在艺术家职业阶段方面,女性藏家收藏中成熟艺术家作品占比为43%,低于男性的47%;新兴及职业生涯早期艺术家作品占比则为36%,高于男性的33%。此外,女性艺术家作品占女性藏家收藏的46%,男性藏家收藏中的相应比例为43%。
2026年上半年高净值人士收藏品参与度
女性藏家也表现出更高的线下活动参与度。报告显示,2025年和2026年,女性参加艺术相关活动的总次数均比男性高约20%,平均每年多参加约八场。其中,女性参加画廊展览和现场拍卖的次数各多出约两场,参观博物馆展览的次数多出一场,而参加艺博会和工作室参观的频率则与男性大致相当。
从更广泛的财富格局来看,女性在财富管理和高净值人群中的影响力也在增长。麦肯锡的相关研究估计,女性目前持有美国和欧盟约三分之一的零售金融资产,到2030年这一比例可能升至40%至45%。
#07 收藏越来越强调稀缺性与私人性,公开展示不再是唯一目标
这部分是报告中最容易被忽视、却颇具启发性的发现。
在受访藏家中,64%更愿意将自己拥有艺术品的信息保留在家庭或亲近的社交圈内,只有10%希望获得广泛的藏家身份认可。对于曾向博物馆借展作品的藏家,30%希望完全匿名,47%倾向于获得低调致谢,只有17%希望获得公开署名。
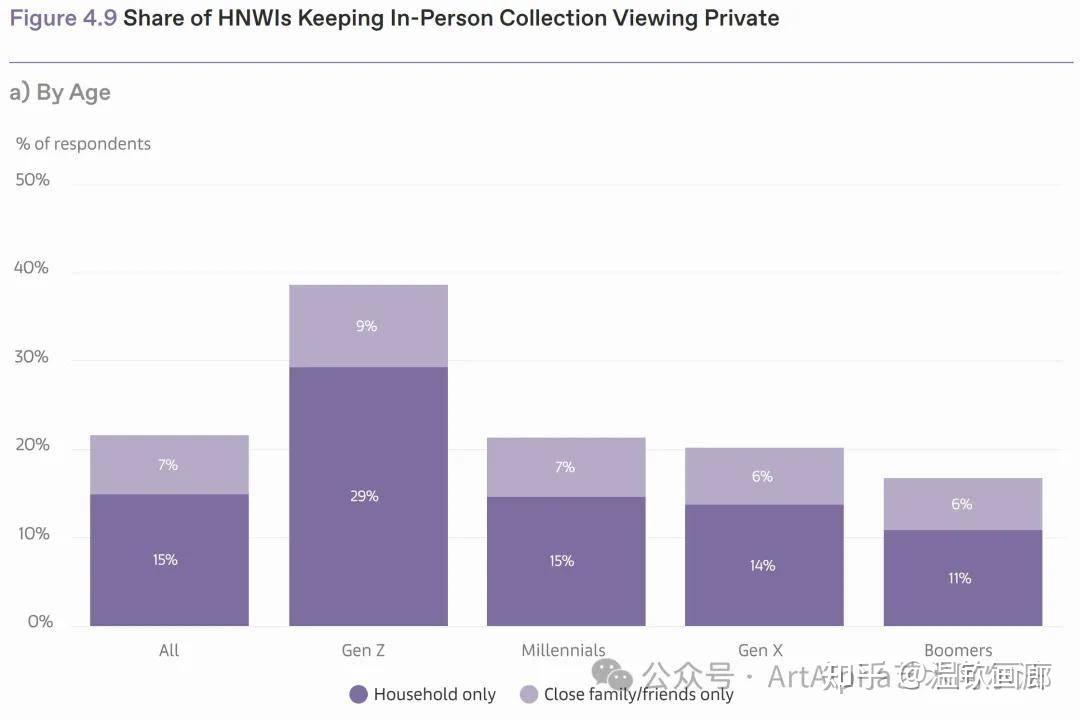
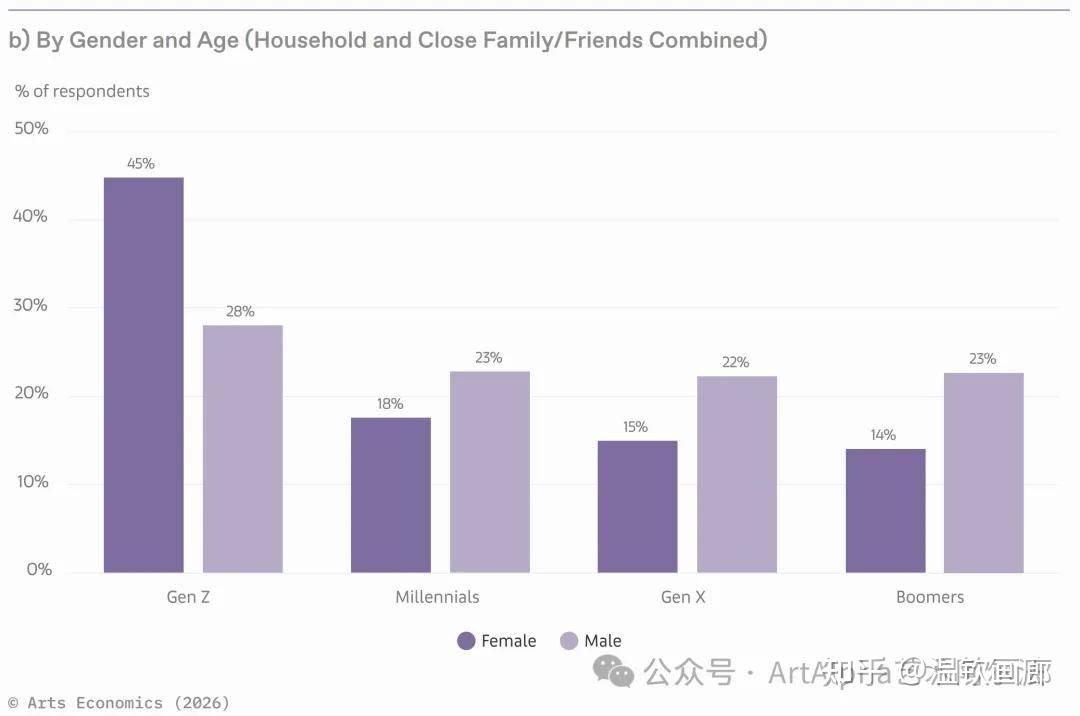
Z世代在隐私方面尤为突出:39%限制线下观赏收藏的范围,仅向家庭或亲近的亲友开放;36%将与收藏相关的线上内容限制在私人圈层;42%倾向于通过受邀制或有限范围的群组分享。
与此同时,藏家对收藏价值的理解也呈现出不同侧重。43%的受访者将独特性或稀缺性视为收藏时最重要的因素,高于对专家认可作品的重视程度(23%)以及收藏圈层认同(22%)。在Z世代中,重视独特性或稀缺性的比例为48%,婴儿潮一代为38%。
高净值人士将藏品鉴赏保持私密的占比
这组数据值得放在一起理解:收藏的意义不一定来自公开展示或社会认可,也可能来自个人偏好、作品的独特性,以及在有限圈层内建立的文化关系。隐私不等于收藏失去社会意义,低调持有也不意味着藏家不重视作品。
不过,报告中的态度调查并不能证明所有藏家都在转向私密收藏。它揭示的是:对相当一部分高净值藏家而言,拥有艺术品的体验与公开展示收藏身份,是两件可以分开的事。
#08 市场预期总体偏正面,但透明度和数据安全仍是主要担忧
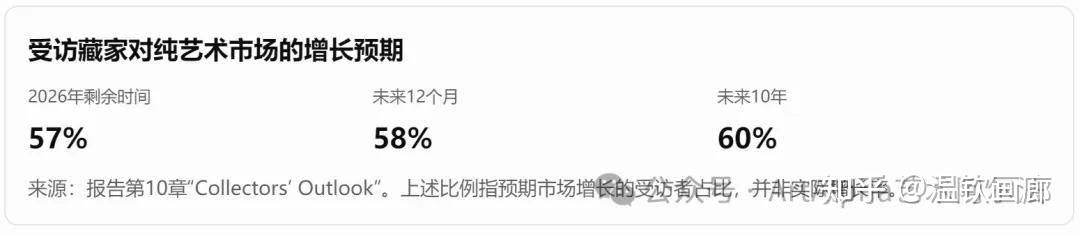
尽管购买新发现艺术家的比例下降,受访藏家对艺术市场未来的整体预期仍然偏正面。57%的受访者预计2026年余下时间增长,58%预计未来12个月增长,60%预计未来10年增长,预计下滑的藏家比例在任何时段均不超过15%。
报告显示,超过半数受访藏家预期纯艺术市场将在上述三个时间范围内增长,而预计市场下跌的比例在各时间范围内均不超过15%。Z世代是各个时间范围内最乐观的群体,尤其看好长期表现。
值得一提的是,除了购藏与捐赠计划,报告还首次系统披露了高净值藏家如何将艺术品纳入个人财务安排。报告显示,19%的高净值藏家计划在未来12个月内以艺术品作为贷款抵押品。这一比例本身不算高,说明大多数藏家仍不倾向用藏品融资,但地域差异极为显著——美国藏家的比例达到30%,远高于全球平均水平。
约20%的受访者已用艺术品抵押借款,即每五位藏家中就有一位曾将藏品作为融资工具。而在美国,这一比例高达45%。
借款者中,53%用于购入更多艺术品,50%用于支付税费及仓储等收藏成本,48%用于企业及投资融资。
受访者在2026年最关注的风险包括艺术市场透明度不足,例如价格不透明、未披露费用和利益冲突;个人、财务及收藏数据的线上安全问题位居第二;短期需求波动则排在第三位。
市场参与者需要做的,不只是吸引藏家,也包括提供可靠资料、明确交易条件、保护客户信息,并建立可持续的信任关系。
点击获得完整报告